

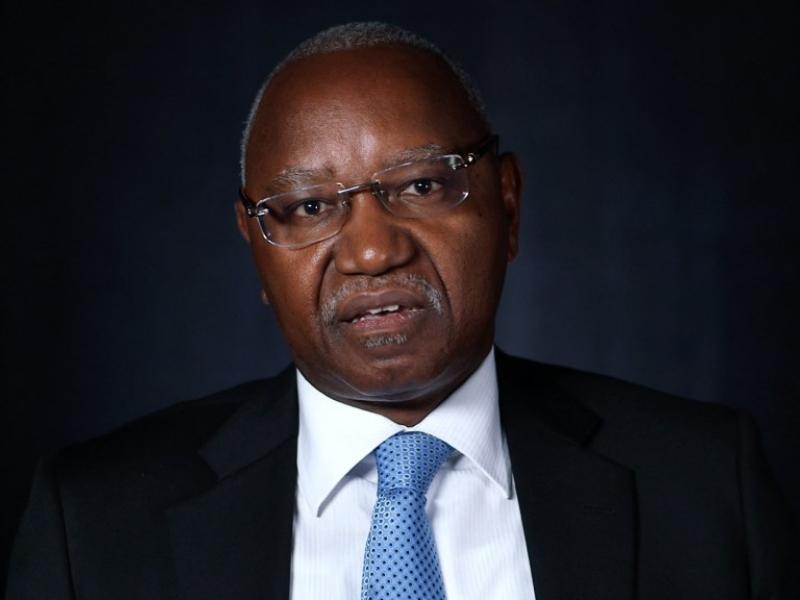
L’ancien gouverneur de la Banque centrale du Congo (BCC), Jean-Claude Masangu Mulongo, revient sur l’une des transformations majeures du paysage financier congolais : l’introduction du mobile money.
Intervenant mardi 6 octobre lors d’un Space live, l’ancien patron de la BCC a affirmé avoir joué un rôle déterminant dans la mise en place de ce système de paiement en République démocratique du Congo, autour des années 2010-2011.
« L’introduction du mobile money, c’est mon œuvre », a-t-il déclaré, selon des propos rapportés par DeskEco.
Une réforme portée par la Banque centrale
Cette affirmation trouve un certain écho dans les documents consacrés à l’histoire de la réglementation du mobile money en RDC. Une étude publiée par la GSMA indique qu’en décembre 2010, Jean-Claude Masangu, alors gouverneur de la BCC, avait participé à un atelier à Nairobi consacré au développement du mobile money au Kenya et en Tanzanie. Il y avait notamment découvert l’expérience de M-PESA et identifié le potentiel du téléphone mobile pour améliorer l’accès aux services financiers en RDC.
De retour en RDC, la BCC a engagé le processus de création d’un cadre réglementaire adapté. Un comité de travail consacré au mobile banking a notamment été mis en place en mars 2011, avec la participation de représentants des secteurs financier et des télécommunications ainsi que des pouvoirs publics.
Cette démarche a abouti, en décembre 2011, à l’adoption d’un cadre réglementaire permettant notamment à des acteurs non bancaires de proposer des services de monnaie électronique. Selon la GSMA, plusieurs opérateurs mobiles ont ensuite obtenu des licences et commencé à déployer leurs services.
Un tournant pour l’inclusion financière
D’un point de vue économique, le mobile money a permis de dépasser en partie les limites du modèle bancaire traditionnel dans un pays caractérisé par l’immensité du territoire et une couverture bancaire historiquement limitée.
L’idée défendue à l’époque par la BCC était de tirer profit de la forte pénétration du téléphone mobile pour rapprocher les services financiers des populations qui n’avaient pas facilement accès aux agences bancaires. Jean-Claude Masangu évoquait déjà en 2011 le potentiel de cette technologie pour réduire la fracture financière.
Le développement du mobile money s’inscrivait ainsi dans une stratégie plus large de modernisation du système national de paiement et d’élargissement de l’inclusion financière.
Visa, Mastercard et Apple Pay : le prochain chantier ?
Plus d’une décennie après les premières réformes, Jean-Claude Masangu estime que la RDC doit désormais franchir une nouvelle étape.
Pour lui, le prochain défi consiste à poursuivre l’intégration du système national de paiement avec de grands acteurs internationaux comme Visa, Mastercard et Apple Pay, afin de renforcer l’interconnexion des différents moyens de paiement.
Cette évolution pose plusieurs enjeux économiques : interopérabilité des systèmes, sécurité des transactions, protection des utilisateurs, réduction des coûts de paiement et intégration accrue de l’économie congolaise dans les circuits financiers numériques internationaux.
En revendiquant son rôle dans les premières étapes du mobile money, Jean-Claude Masangu remet ainsi en perspective une réforme qui, au fil des années, est devenue un élément important de l’écosystème financier congolais. Le véritable enjeu désormais sera de poursuivre cette transformation en garantissant un système de paiement accessible, sécurisé, interopérable et capable d’accompagner la digitalisation croissante de l’économie congolaise.
Rédaction

